

Quand on prépare un voyage en Thaïlande, comparer les assurances n’est pas forcément la partie la plus passionnante. Entre les plafonds de remboursement, les franchises et les options, on peut vite finir par choisir celle qui coûte le moins cher, en espérant ne jamais avoir à s’en servir.
Le problème, c’est qu’une assurance intéressante pour deux semaines de vacances ne répond pas forcément aux besoins d’un voyage de six mois en Asie. Et un contrat qui rembourse vos soins ne couvre pas nécessairement vos bagages ou les dommages causés avec un scooter.
J’ai donc regroupé ici les offres d’ACS, Heymondo, Chapka et Genki, ainsi que les services de Yupwego et HelloSafe, pour voir à quels voyages ils correspondent et les points à vérifier avant de souscrire. L’idée est de vous aider à faire le tri, sans attribuer une médaille à une assurance qui serait supposée convenir à tout le monde.
Ce comparatif repose sur les garanties et informations officielles disponibles. Il ne constitue pas un test personnel des services de remboursement. Les conditions remises avec votre devis restent la référence, notamment pour votre âge, votre pays de résidence et vos activités.
Les liens de cet article sont affiliés. Une souscription par leur intermédiaire peut me permettre de toucher une commission, sans surcoût pour vous.
Quelle assurance regarder selon votre voyage ?
- Pour des vacances de quelques semaines : comparez ACS Globe Traveller (de 40 à 65 ans), Chapka Cap Assistance 24h/24 et Heymondo Voyage Tranquillité.
- Si vous avez moins de 40 ans : ajoutez ACS Globe Partner à votre sélection, en regardant ses garanties plutôt que son seul tarif.
- Pour plusieurs mois en Thaïlande ou en Asie : regardez aussi Chapka Cap Aventure, Heymondo Longue Durée et Genki Traveler. Ce dernier est centré sur la santé.
- Pour obtenir d’autres propositions : Yupwego et HelloSafe permettent de comparer des contrats. Il faut ensuite examiner la formule proposée et l’assureur qui la porte.
Avant même de demander un devis, précisez votre durée totale de voyage, les pays visités et les activités prévues. Si vous habitez déjà en Thaïlande, passez directement à la partie consacrée à l’expatriation : les contrats de voyage présentés ici ne sont pas automatiquement adaptés à votre situation.
Comparatif pour un court séjour en Thaïlande
Pour des vacances de quelques jours à trois mois, voici les offres à comparer en priorité. Les contrats ACS peuvent aussi couvrir des voyages plus longs, mais se souscrivent pour les dates de votre séjour. Genki Traveler est accessible dès un mois : pour deux semaines de vacances, il faut donc compter un mois de cotisation.
Sur mobile, faites défiler les tableaux horizontalement pour voir toutes les colonnes.
| Contrat | Durée / souscription | Plafond médical en Thaïlande | Franchise médicale | Point d’attention |
|---|---|---|---|---|
| ACS Globe Partner | Dates du séjour ; jusqu’à 12 mois | 300 000 € par personne et par an | Aucune | Moins de 40 ans ; hors du pays de résidence. |
| ACS Globe Traveller | Dates du séjour ; jusqu’à 12 mois | 150 000 €, 300 000 € ou 500 000 € par personne et par an | Aucune | De 40 à 65 ans inclus ; annulation et sports à risques en option. |
| Chapka Cap Assistance 24h/24 | Séjour jusqu’à 90 jours | 1 000 000 € par assuré | Aucune | Thaïlande en zone 3 ; souscription avant le départ. |
| Heymondo Voyage Tranquillité | Voyage ponctuel, aux dates du devis | 600 000 € | Aucune annoncée pour l’offre voyage ponctuel | Bagages : 1 500 € ; annulation en option. |
| Genki Traveler | 1 mois minimum facturé ; jusqu’à 12 mois | 1 000 000 € sur la période assurée | 50 € par cas médical ; aucune en hospitalisation | Santé uniquement : pas de bagages, d’annulation ou de responsabilité civile. |
Comparatif pour un long séjour en Thaïlande et en Asie
Pour partir plus de trois mois, il faut comparer la durée maximale, les renouvellements et les garanties du contrat longue durée. ACS et Genki Traveler figurent dans les deux tableaux parce que les mêmes contrats peuvent couvrir les deux types de voyage. Chez Chapka et Heymondo, les formules présentées ci-dessous sont différentes de celles du tableau courts séjours.
| Contrat | Durée / souscription | Plafond médical en Thaïlande | Franchise médicale | Point d’attention |
|---|---|---|---|---|
| ACS Globe Partner | Dates du séjour ; jusqu’à 12 mois | 300 000 € par personne et par an | Aucune | Moins de 40 ans ; hors du pays de résidence. |
| ACS Globe Traveller | Dates du séjour ; jusqu’à 12 mois | 150 000 €, 300 000 € ou 500 000 € par personne et par an | Aucune | De 40 à 65 ans inclus ; annulation et sports à risques en option. |
| Chapka Cap Aventure | De 3 à 24 mois | 200 000 € (zone hors États-Unis et Canada) | Aucune en Thaïlande | Voyage touristique ; conditions de visa et de résidence à vérifier. |
| Heymondo Longue Durée | 90 jours initiaux, puis renouvellement avant l’échéance | Jusqu’à 1 000 000 € selon le contrat souscrit | 50 € en Thaïlande | Comparer le coût de toute la durée, renouvellements compris. |
| Genki Traveler | 1 mois minimum facturé ; jusqu’à 12 mois | 1 000 000 € sur la période assurée | 50 € par cas médical ; aucune en hospitalisation | Santé uniquement : pas de bagages, d’annulation ou de responsabilité civile. |
Ces plafonds concernent la Thaïlande. Pour un itinéraire dans plusieurs pays, choisissez la zone couvrant l’ensemble du parcours. Les périodes de calcul des plafonds diffèrent selon les contrats ; les franchises indiquées portent uniquement sur les frais médicaux garantis.
Genki Traveler et Genki Native ne sont pas deux versions « court séjour » et « long séjour ». Traveler reste une assurance médicale de voyage, limitée à douze mois. Native est une assurance santé internationale pour vivre à l’étranger : elle relève d’un comparatif expatriation, pas de ces tableaux consacrés aux voyages temporaires.
Pourquoi prendre une assurance pour la Thaïlande ?
On associe souvent la Thaïlande à un coût de la vie abordable. C’est une mauvaise base pour estimer le prix d’une hospitalisation. Les soins, notamment dans le privé, peuvent représenter une dépense importante, et la question du paiement peut se poser avant même que l’assureur ait étudié votre dossier.
France Diplomatie recommande une couverture des frais médicaux et du rapatriement et rappelle que l’ambassade ne règle pas ces dépenses à votre place.

Pour moi, les deux premières questions sont donc simples : quels soins sont couverts et comment se passe leur prise en charge sur place ? L’annulation et les bagages ont leur intérêt, mais ce ne sont pas les garanties que je regarderais en premier.
Pour les précautions avant le départ, vous pouvez compléter cette lecture avec mon article sur la santé en Thaïlande, les vaccins et la trousse à pharmacie.
ACS : Globe Partner ou Globe Traveller ?
Chez ACS, il faut distinguer deux contrats. Globe Partner s’adresse aux moins de 40 ans, pour un voyage hors du pays de résidence allant jusqu’à douze mois. Les frais médicaux garantis sont plafonnés à 300 000 € par personne et par an, sans franchise médicale. L’assistance, le rapatriement et la responsabilité civile font partie de la couverture.
Globe Traveller concerne les voyageurs de 40 à 65 ans inclus et propose trois plafonds médicaux : 150 000 €, 300 000 € ou 500 000 € par personne et par an. Il peut aussi couvrir un voyage jusqu’à douze mois, avec des options comme l’annulation ou les sports à risques.
- Ce que je retiens : le choix du niveau de couverture avec Globe Traveller et l’absence de franchise sur les frais médicaux garantis.
- Le point à vérifier : les activités nécessitant une option, ainsi que les franchises des autres garanties. « Sans franchise médicale » ne signifie pas « sans franchise partout ».
Pour Globe Traveller, le tableau prévoit notamment 2 000 € pour les bagages dans les circonstances couvertes, avec une franchise de 30 €. L’annulation est optionnelle, jusqu’à 9 000 € par personne. Une hospitalisation de plus de 24 heures peut faire l’objet d’un règlement direct organisé par l’assistance.
Mon avis : ACS fait partie des offres à mettre en concurrence pour un séjour classique. Je comparerais Globe Traveller au niveau de couverture réellement souhaité, plutôt que de retenir automatiquement son premier prix.
→ Voir les offres et demander un devis ACS
Heymondo : l’assistance par application et une formule longue durée
Heymondo propose une assurance voyage avec plusieurs niveaux de garanties et des options, notamment pour l’annulation et le matériel électronique. L’application regroupe les documents, les demandes d’assistance et la téléconsultation.
Le site met en avant des plafonds médicaux pouvant atteindre 2,5 millions d’euros, mais ce maximum dépend de la formule et de la destination. Il ne faut donc pas le reprendre comme une garantie identique pour tous les voyages en Thaïlande.
Pour un séjour de plusieurs mois, l’offre Longue Durée démarre par une période de 90 jours, avec une possibilité de renouvellement avant l’échéance. La page dédiée annonce jusqu’à un million d’euros de frais médicaux et jusqu’à 1 500 € pour les bagages, dans les situations prévues.
- Ce que je retiens : l’accès à l’assistance depuis l’application et la possibilité de prolonger la formule longue durée.
- Le point à vérifier : cette formule prévoit une franchise médicale de 50 € en Thaïlande, ainsi qu’aux États-Unis, au Canada et en Indonésie. Il faut lire les conditions de la formule choisie, sans transposer celles d’un autre contrat Heymondo.
Heymondo présente un parcours de soins sans avance de frais après contact avec l’assistance, selon les possibilités locales. Cela implique de passer par elle pour être orienté ; ce n’est pas une promesse de paiement automatique dans n’importe quel établissement.
Mon avis : une offre à comparer si la simplicité des démarches depuis le téléphone compte pour vous. Pour un long séjour, je regarderais également le coût total des renouvellements.
→ Voir les assurances voyage Heymondo ou la formule Longue Durée.
Chapka : deux contrats à distinguer selon la durée
Cap Assistance 24h/24 est la formule à regarder pour un séjour jusqu’à 90 jours. Son tableau de garanties classe la Thaïlande en zone 3, avec un plafond de frais médicaux d’urgence de 1 000 000 € par assuré. Les bagages sont couverts jusqu’à 3 000 € selon les circonstances et limites du contrat, et l’annulation est une option.
Ce classement géographique compte aussi pour le prix : il ne faut pas utiliser le tarif de la zone Europe, ni celui de la zone « monde » excluant la Thaïlande.
Pour un voyage de trois à vingt-quatre mois, Chapka propose Cap Aventure. Attention à la différence : sa grille hors États-Unis et Canada indique un plafond médical de 200 000 €. Le million d’euros de Cap Assistance en Thaïlande ne s’applique donc pas automatiquement à Cap Aventure.
- Ce que je retiens : une distinction claire entre vacances et long voyage, avec des garanties au-delà des seuls soins.
- Le point à vérifier : les conditions de résidence, d’affiliation à un régime de sécurité sociale et de souscription avant le départ pour Cap Assistance. Pour Cap Aventure, vérifiez aussi que le motif du séjour et votre visa sont admis.
Mon avis : Cap Assistance mérite d’être comparé pour des vacances en Thaïlande. Pour plusieurs mois, je comparerais Cap Aventure séparément, notamment sur le plafond médical et les activités réellement prévues.
→ Voir Cap Assistance 24h/24 et son tableau des garanties, ou Cap Aventure pour un long voyage.
Genki Traveler : une assurance médicale pour voyager plusieurs mois
Genki Traveler fonctionne par abonnement mensuel, d’un mois à douze mois maximum. Il couvre jusqu’à un million d’euros de soins médicaux imprévus, avec une franchise de 50 € par cas médical, sauf pour les hospitalisations.
Son positionnement est différent : c’est une assurance santé de voyage. Il ne faut pas lui attribuer les garanties bagages, annulation ou responsabilité civile d’une multirisque.
- Ce que je retiens : le paiement mensuel et la possibilité de souscrire en étant déjà à l’étranger.
- Les limites : les antécédents sont exclus selon la définition du contrat, tout comme les soins pouvant attendre. Sans couverture antérieure, une souscription depuis l’étranger limite les quatorze premiers jours aux urgences médicales.
Les consultations sont généralement avancées puis soumises à remboursement. Pour les traitements prévisibles à partir de 1 000 €, Genki demande un devis détaillé cinq jours avant. Sans cette notification, le remboursement peut être réduit à 50 % des frais admissibles. Cette démarche ne constitue pas une acceptation préalable du remboursement par Squarelife, l’assureur.
En urgence, il faut joindre l’assistance au plus vite. La règle du devis ne s’applique pas aux hospitalisations déjà gérées par celle-ci (voir les démarches de prise en charge).
Mon avis : intéressant à examiner pour un voyage itinérant de plusieurs mois, si votre priorité est la couverture médicale. Il faut organiser séparément les protections absentes et prévoir une couverture pour la suite, notamment après un rapatriement mettant fin au contrat.
Yupwego : regarder le contrat proposé, pas seulement la marque
Yupwego se présente comme un courtier indépendant comparant plusieurs contrats. Ses mentions légales indiquent une immatriculation comme intermédiaire à l’ORIAS. Il faut donc éviter de parler d’un plafond ou d’une franchise « Yupwego » qui serait valable pour toutes ses offres.
Le service peut servir à obtenir une proposition adaptée à votre durée de voyage, votre âge et votre destination. Ensuite, on revient aux mêmes vérifications : nom du contrat, assureur, frais médicaux, assistance, exclusions et options.
- Ce que je retiens : un point d’entrée supplémentaire pour comparer des offres.
- Le point à vérifier : les activités. La page touristique évoque des sports couverts selon la formule, tandis que la FAQ cite notamment la plongée parmi les exclusions. Pour ce type d’activité, demandez la clause applicable au contrat proposé et une confirmation écrite.
Mon avis : pourquoi pas pour élargir les devis, mais je ne retiendrais pas une promesse générale de la page commerciale sans consulter le contrat correspondant.
→ Comparer les offres avec Yupwego
HelloSafe : un comparateur qui exerce aussi comme courtier
HelloSafe n’est pas une assurance unique. Le site compare des offres et exerce également une activité de courtier pour l’assurance voyage, comme il le précise dans ses mentions légales.
Son intérêt est de réunir plusieurs propositions. En revanche, on ne peut pas lui attribuer un plafond de remboursement, une franchise ou un niveau d’assistance sans préciser le contrat retenu.
- Ce que je retiens : un outil pour élargir la comparaison et demander des devis.
- Le point à vérifier : qui assure le risque, qui répond en urgence et quel document définit les garanties. Un avis publié par HelloSafe sur un concurrent reste un contenu commercial, pas une vérification indépendante de son service de remboursement.
Mon avis : utile comme étape de recherche. Je comparerais la proposition obtenue avec au moins un devis demandé directement ailleurs, à garanties et profil identiques.
→ ✈️ Assurance voyage : trouvez la meilleure couverture au meilleur prix avec HelloSafe
Scooter, plongée, hospitalisation : les points à vérifier en Thaïlande
Le scooter : trois protections différentes
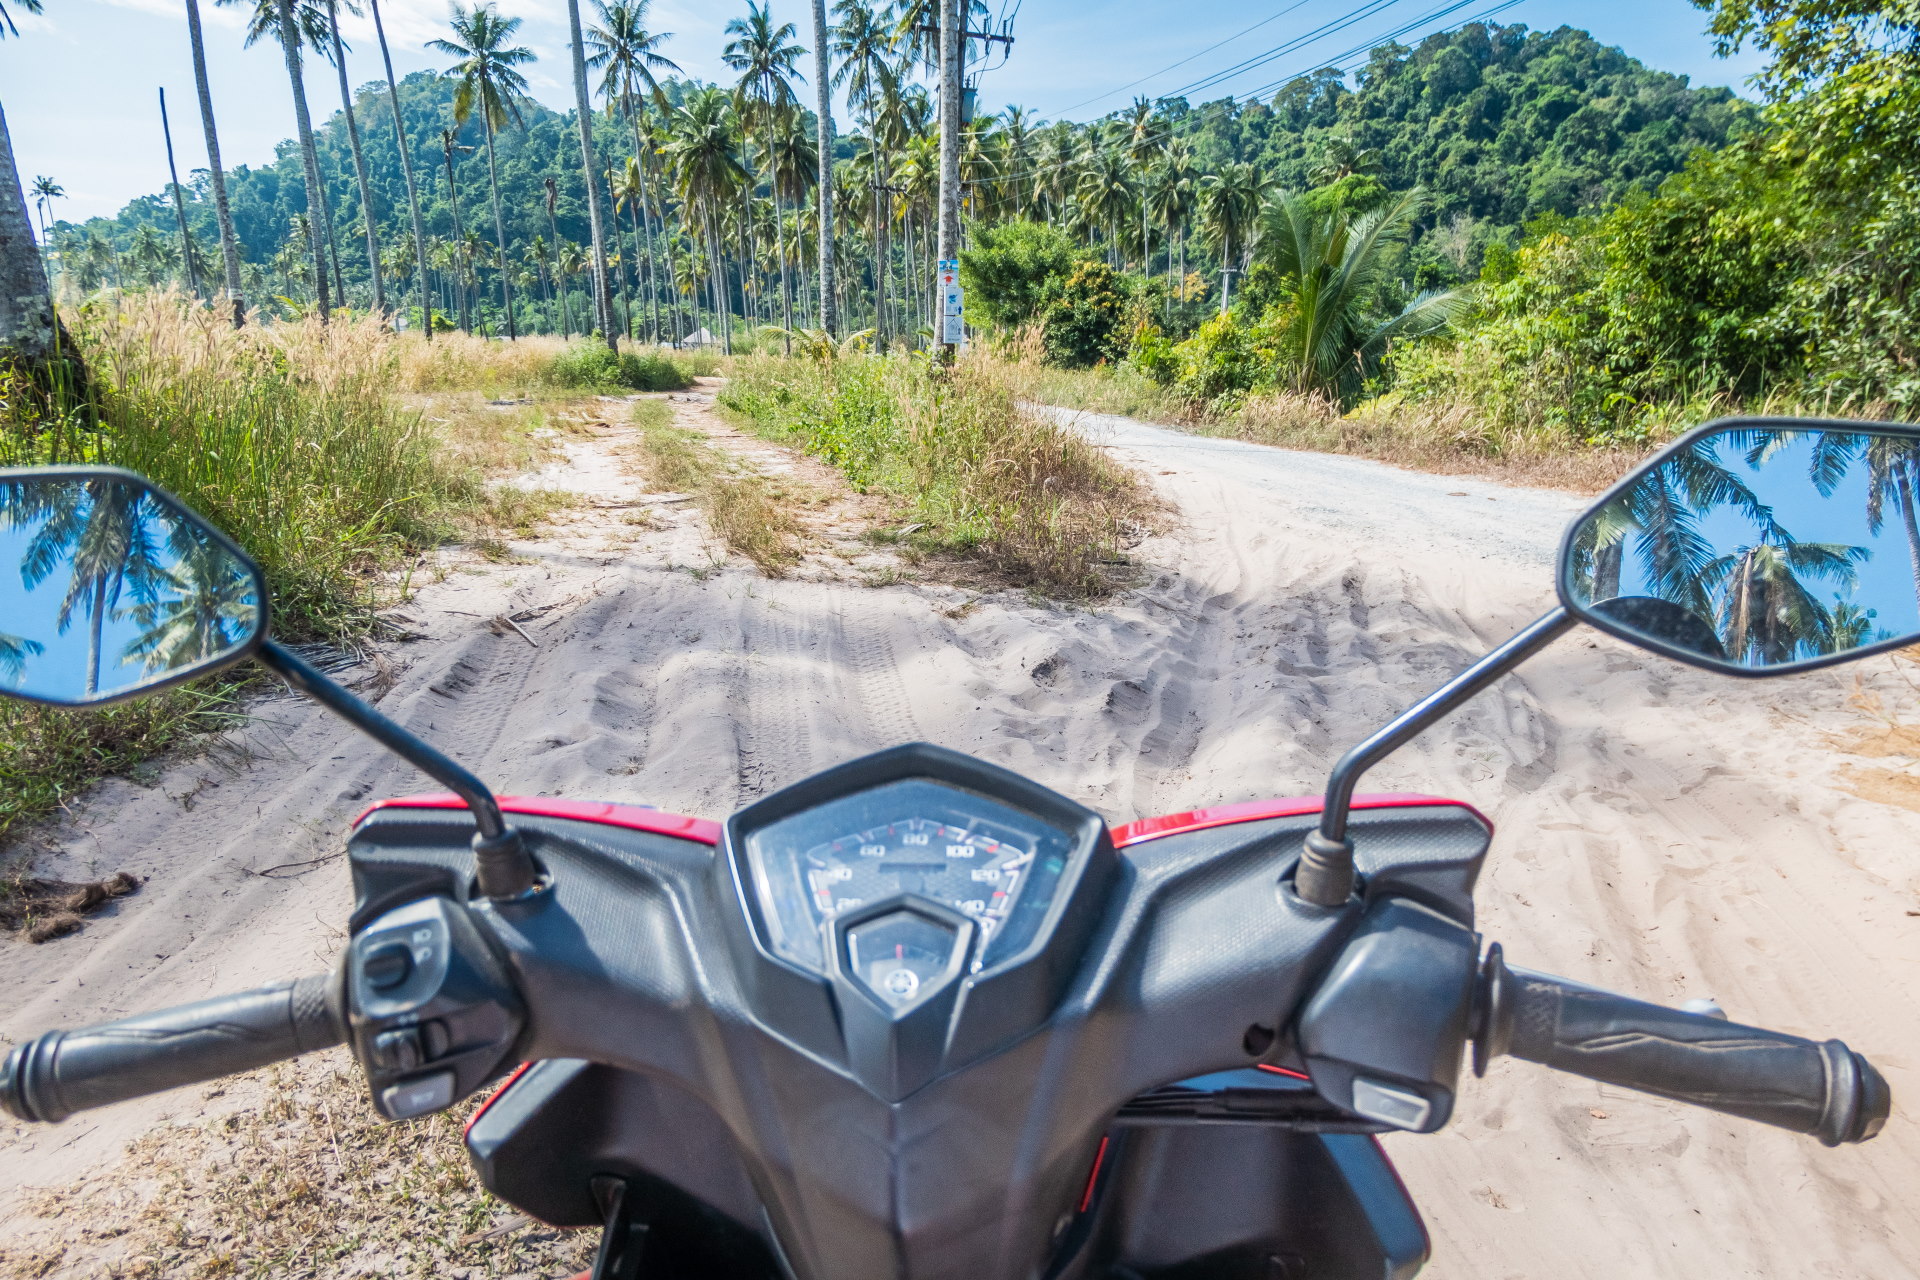
La facilité avec laquelle on peut louer un scooter ne dit rien de la qualité de l’assurance. Il faut distinguer vos propres frais médicaux, les dommages causés à une autre personne et les dégâts sur le véhicule loué. Une garantie couvrant le premier point ne couvre pas nécessairement les deux autres.
Avant de souscrire, faites préciser les conditions concernant la cylindrée, le conducteur et le passager, le permis, le casque et les exclusions liées à l’alcool ou aux stupéfiants. Vérifiez aussi l’assurance du véhicule auprès du loueur. France Diplomatie attire précisément l’attention sur ces garanties dans ses conseils sur les transports en Thaïlande.

En Thaïlande, un permis moto est nécessaire pour conduire un scooter, quelle que soit sa cylindrée. Un petit scooter n’échappe pas à cette obligation : le permis voiture seul ne suffit pas. Les limites de cylindrée éventuellement indiquées par une assurance concernent ses garanties, pas le droit de conduire.
Une éventuelle prise en charge médicale sans permis ne rend donc pas la conduite légale. Pour les documents et précautions, j’ai détaillé le sujet dans mon article conduire en Thaïlande : ce qu’il faut savoir.
La plongée et les autres activités
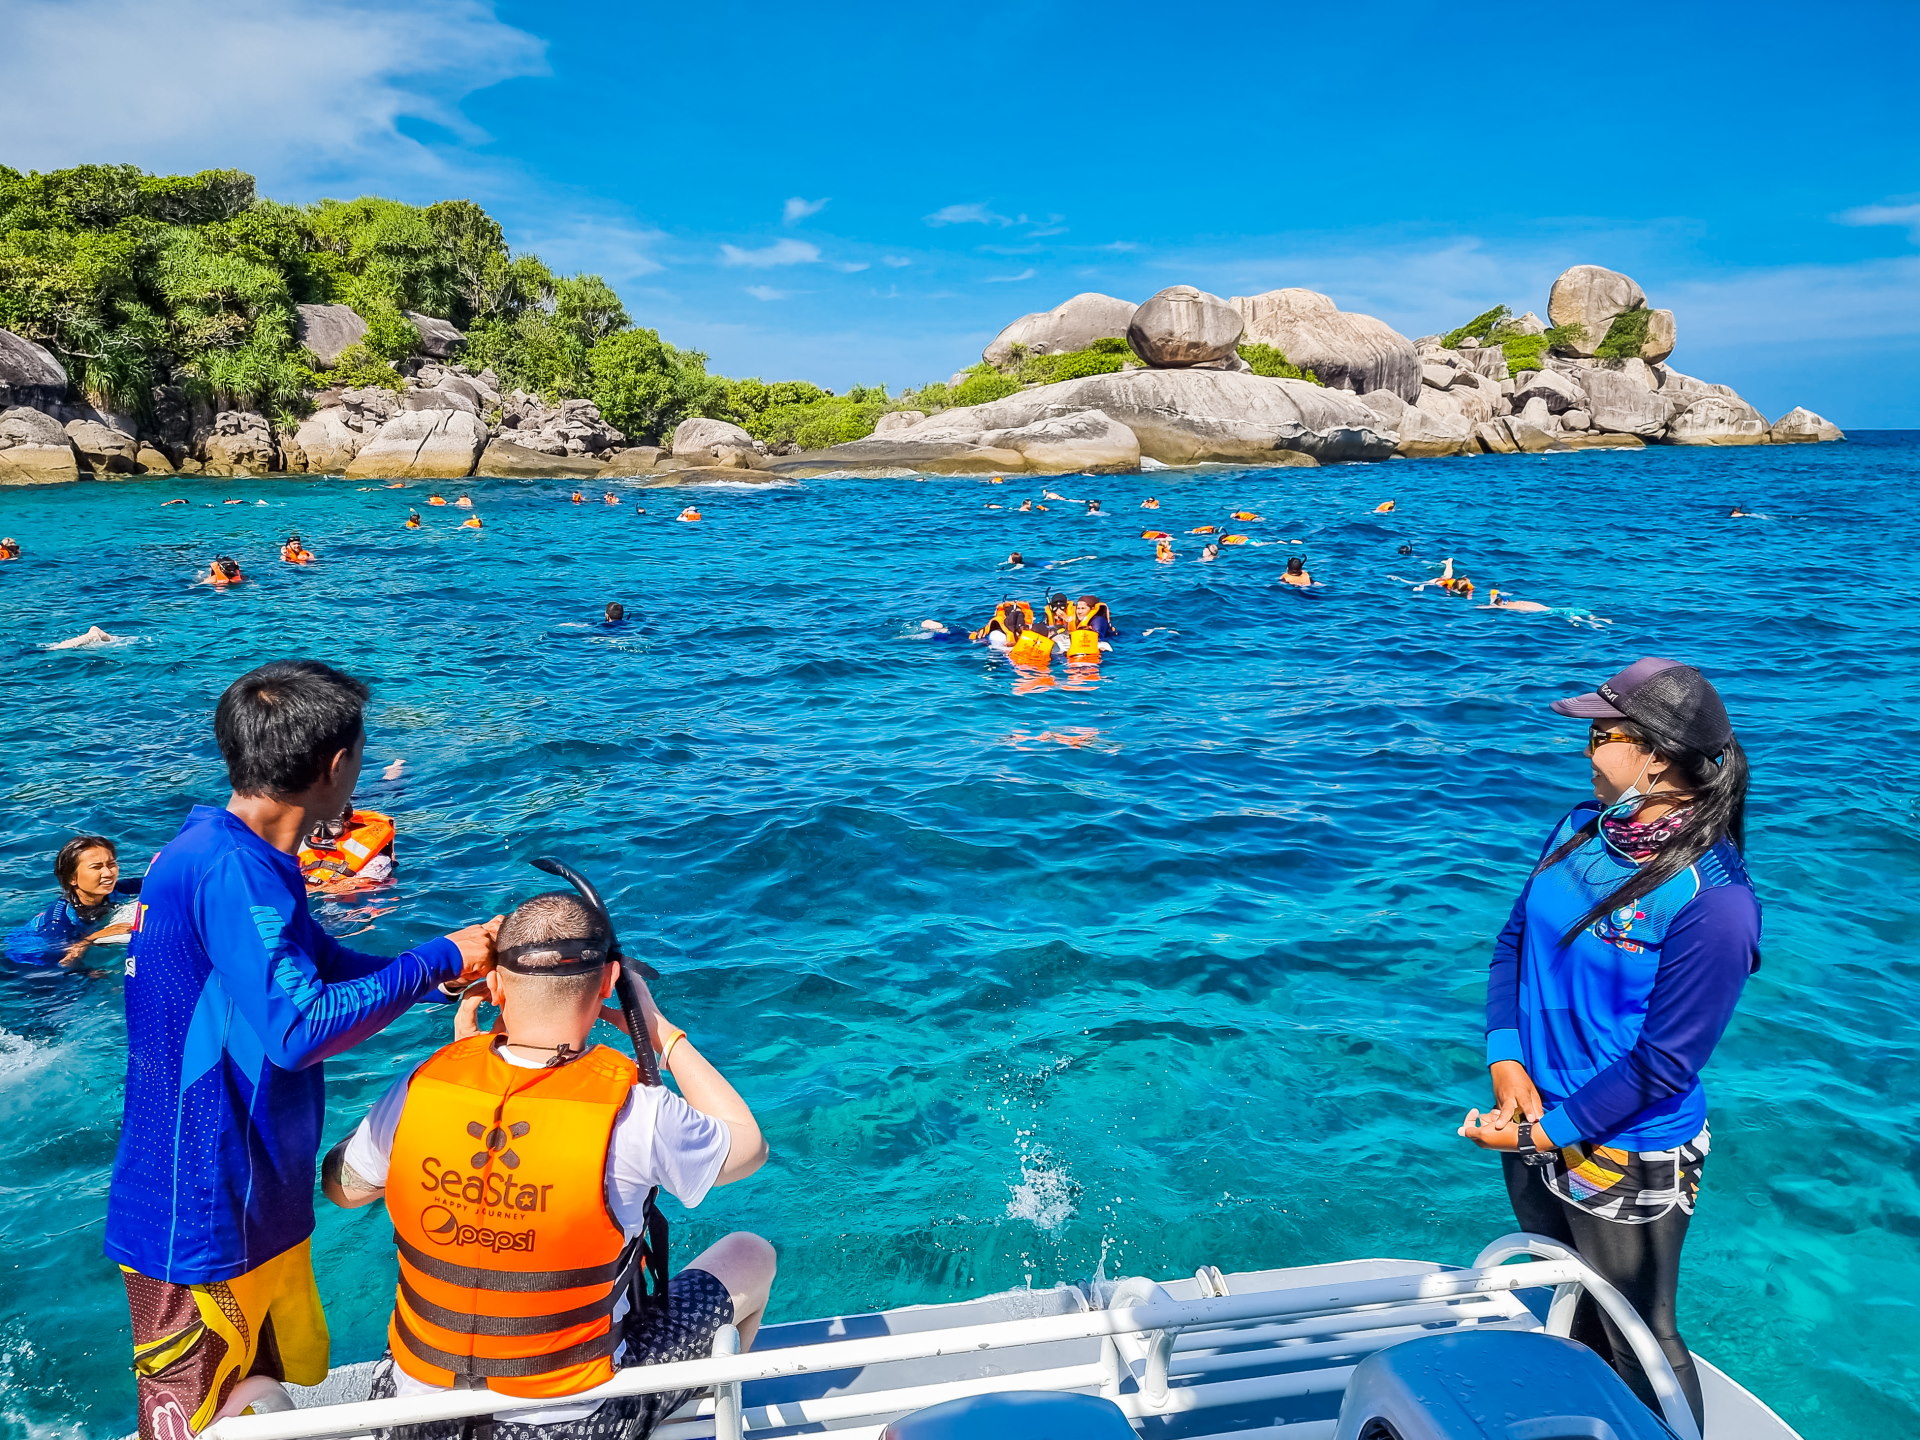
Une plongée encadrée à Ko Tao, une randonnée et un stage de boxe thaïe ne relèvent pas forcément des mêmes conditions. Cherchez votre activité exacte dans le contrat : profondeur, qualification, encadrement, compétition éventuelle, altitude pour un trek, frais de recherche et de secours.
Je conseille de poser une question concrète : « Je prévois telle activité, dans telles conditions, est-elle couverte par cette formule ? » C’est plus utile que de demander si les « sports d’aventure » sont inclus.
Hospitalisation : « sans avance de frais » demande une organisation
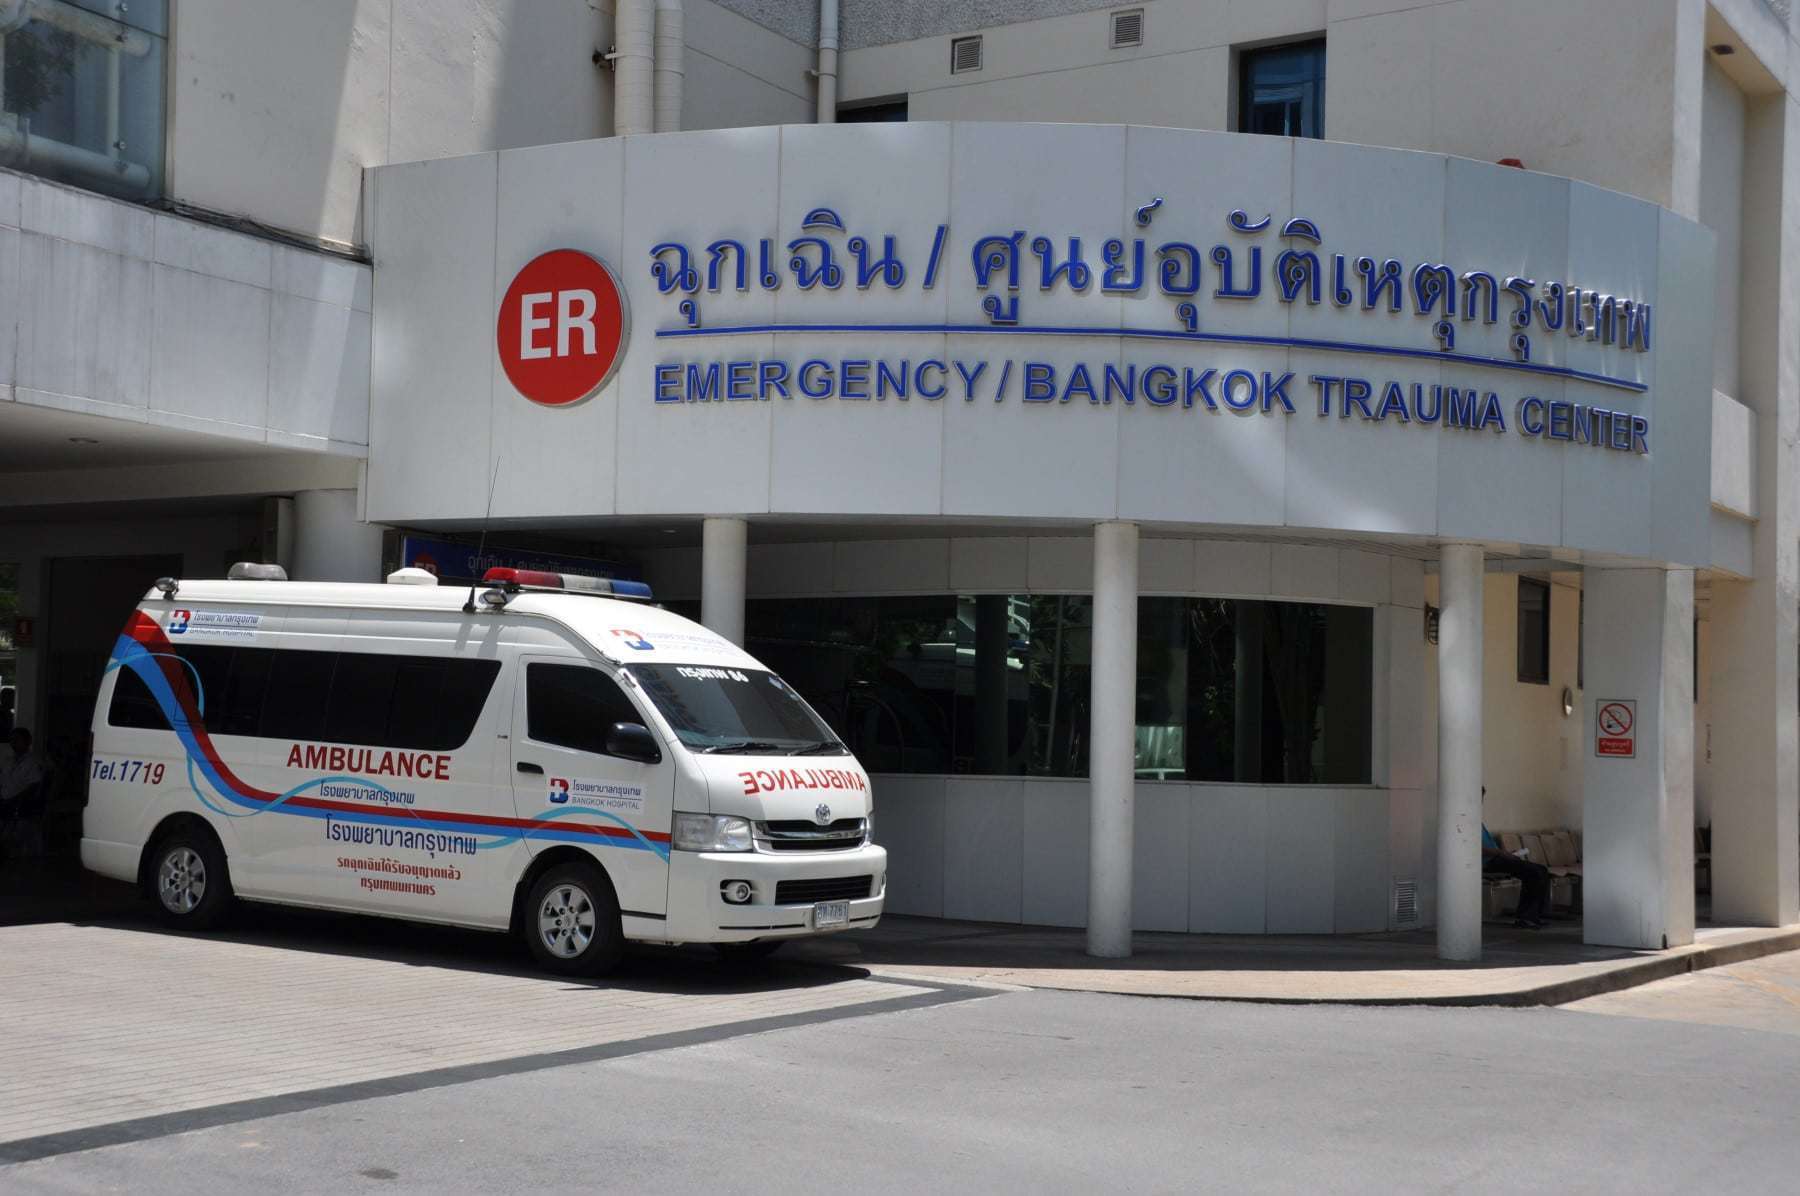
Un paiement direct à l’hôpital passe généralement par l’assistance, qui étudie la situation et échange avec l’établissement. Gardez le numéro d’urgence et votre attestation accessibles hors ligne, et transmettez-les à votre accompagnant.
Pour une consultation simple, certains contrats demandent d’avancer les frais. Conservez alors une facture détaillée, les prescriptions et les comptes rendus. Si des examens coûteux ou une intervention peuvent être programmés, vérifiez les démarches préalables avant d’engager les dépenses. En urgence vitale, faites-vous soigner sans attendre et prévenez l’assistance dès que possible.
Les maladies préexistantes et les soins prévus
Si vous avez une maladie chronique, des symptômes déjà présents ou un traitement en cours, ne vous contentez pas du plafond médical affiché. Les exclusions et les éventuelles exceptions pour une urgence diffèrent selon le contrat.
Décrivez votre situation à l’assureur avant de souscrire et demandez une réponse écrite. Souscrire une assurance après l’apparition d’un problème ne permet pas de transformer celui-ci en événement imprévu.
Combien coûte une assurance voyage pour la Thaïlande ?
Le prix dépend de votre âge, de votre résidence, de la durée, des destinations et des garanties choisies. Les tarifs « à partir de » affichés sur les sites ne permettent pas, à eux seuls, de désigner l’offre la moins chère pour votre voyage.
À titre de repère, la grille publique de Chapka Cap Assistance affiche 75 € par personne pour 13 à 16 jours dans la zone incluant la Thaïlande, hors option annulation et avant les réductions ou majorations applicables. Ce montant ne constitue pas un devis pour tous les profils.
Pour comparer correctement, demandez les devis avec les mêmes informations :
- les dates de départ et de retour, trajets compris ;
- l’âge et le pays de résidence de chaque voyageur ;
- tous les pays visités, et pas uniquement la Thaïlande ;
- les activités prévues ;
- le montant du voyage à protéger si vous ajoutez l’annulation.
Comparez ensuite le prix total pour toute la durée. Un abonnement mensuel et une assurance vendue pour un séjour ne se comparent pas simplement en mettant leurs prix d’appel côte à côte.
Votre carte bancaire peut-elle suffire ?
C’est possible selon la carte, le voyage et les garanties recherchées. Je commencerais par lire sa notice avant d’acheter une couverture supplémentaire. Les garanties varient selon la banque et la carte, avec une durée souvent limitée à 90 jours.
Vérifiez le plafond médical, les franchises, les personnes couvertes, les activités exclues et les conditions de paiement du voyage. Assurance et assistance ne se déclenchent pas nécessairement de la même façon. Par exemple, une garantie d’assurance peut exiger le paiement du voyage avec la carte, alors qu’une assistance peut être attachée à sa détention.
Vous trouverez un rappel général sur Service Public. Pour votre situation, c’est la notice de votre propre carte qui permet de trancher.
Long voyage ou expatriation : ne pas confondre
Passer plusieurs mois en Asie tout en gardant son domicile habituel en France et vivre durablement à Bangkok sont deux situations différentes. Le pays de résidence, le motif du séjour et la couverture disponible après un retour sont déterminants.
Les assurances voyage sont conçues pour des événements imprévus pendant un déplacement. Pour une installation durable, il faut examiner une couverture santé adaptée à l’expatriation, avec ses propres conditions de renouvellement et de prise en charge des maladies au long cours.
Genki Native est ainsi une autre offre que Genki Traveler : elle relève de l’assurance santé internationale et mérite une comparaison distincte. Je ne la mélange donc pas ici aux contrats destinés aux vacances et aux voyages temporaires.
Mon avis : quelle assurance choisir pour la Thaïlande ?
Pour des vacances classiques en Thaïlande, je commencerais par comparer ACS et Heymondo Tranquillité. Chez ACS, on regarde Globe Partner avant 40 ans ou Globe Traveller de 40 à 65 ans, avec un plafond médical au choix pour ce dernier. Heymondo Tranquillité offre un plafond de 600 000 € pour la Thaïlande : si les devis sont proches et les exclusions compatibles avec vos activités, ce plafond supérieur peut faire pencher la balance.
Chapka Cap Assistance mérite surtout le devis supplémentaire si vous cherchez un plafond médical plus élevé, avec un million d’euros pour la Thaïlande.
Pour plusieurs mois, Genki Traveler devient une option à examiner si vous cherchez principalement une couverture médicale et un paiement mensuel. Si vous souhaitez également protéger vos bagages et bénéficier d’une responsabilité civile, il faut comparer les contrats multirisques longue durée.
Dans tous les cas, une activité exclue suffit à écarter une offre, même moins chère. Pour la Thaïlande, je vérifierais donc les conditions du scooter et des activités prévues avant de départager les devis sur le prix.
